投資性房地產的轉換與處置 策略、影響與優(yōu)化路徑
引言
在房地產投資領域,投資性房地產的轉換與處置是實現資產增值、優(yōu)化投資組合和規(guī)避風險的關鍵環(huán)節(jié)。隨著市場環(huán)境的變化、政策調控的持續(xù)以及投資者需求的多樣化,如何科學地進行投資性房地產的轉換與處置,已成為房地產投資者、基金管理人及相關企業(yè)關注的焦點。本文將系統(tǒng)探討投資性房地產轉換與處置的內涵、動因、方式、會計處理、市場影響及優(yōu)化策略,為房地產投資決策提供參考。
一、投資性房地產的界定與特征
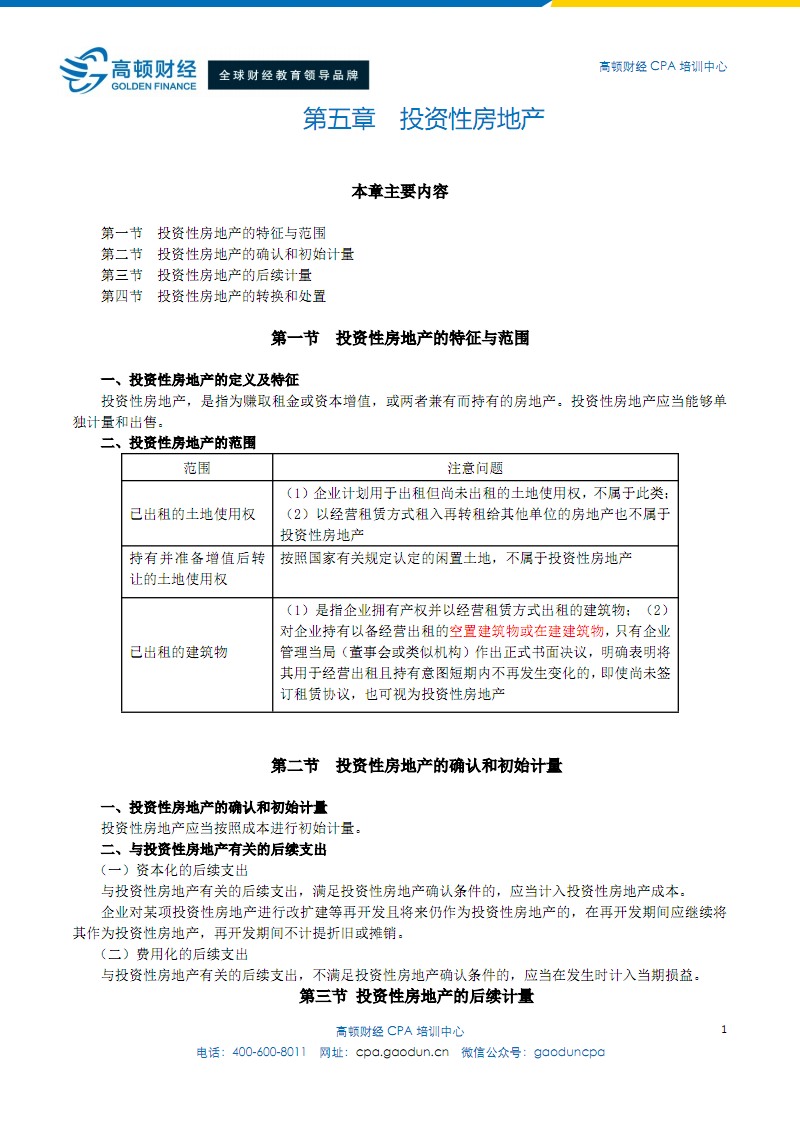
投資性房地產是指為賺取租金或資本增值,或兩者兼有而持有的房地產。其特征包括:
- 長期持有性:通常不以短期銷售為目的;
- 收益導向性:主要收益來源于租金和資產增值;
- 市場敏感性:受宏觀經濟、政策、區(qū)域發(fā)展等因素影響顯著。
在會計處理上,投資性房地產可選擇成本模式或公允價值模式進行后續(xù)計量,不同模式對轉換與處置的會計處理有直接影響。
二、投資性房地產的轉換
2.1 轉換的定義與類型
轉換是指投資性房地產與自用房地產或存貨之間用途的改變。主要包括:
- 投資性房地產轉為自用房地產:如原出租的寫字樓改為自用辦公;
- 自用房地產轉為投資性房地產:如企業(yè)將閑置廠房出租;
- 投資性房地產轉為存貨:如房地產企業(yè)將原出租房產轉為待售;
- 存貨轉為投資性房地產:如開發(fā)商將未售房產轉為出租。
2.2 轉換的動因
- 經營戰(zhàn)略調整:企業(yè)業(yè)務轉型或資源重新配置;
- 市場環(huán)境變化:租金下滑、售價上漲等;
- 財務優(yōu)化需求:改善財務報表、提升資產回報率;
- 政策與稅收因素:如稅收優(yōu)惠、土地政策變化。
2.3 轉換的會計處理
- 成本模式:轉換時一般按賬面價值結轉,不產生損益;
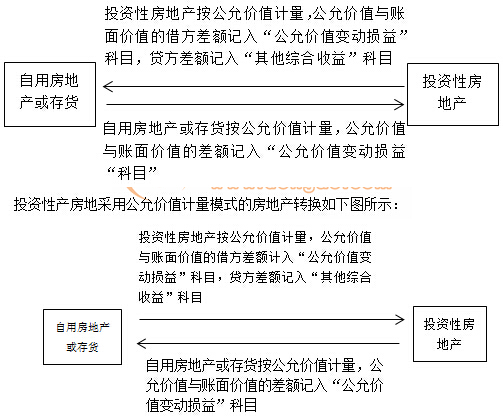
- 公允價值模式:
- 投資性房地產轉自用:按轉換日公允價值入賬,差額計入當期損益;
- 自用轉投資性房地產:公允價值大于賬面價值的差額計入其他綜合收益,小于則計入當期損益;
- 投資性房地產轉存貨:按賬面價值結轉,公允價值與賬面價值差額計入損益。
2.4 轉換的影響
- 對財務報表:影響資產結構、利潤和凈資產;
- 對稅務:可能觸發(fā)土地增值稅、企業(yè)所得稅等;
- 對投資者:影響估值和投資回報預期。
三、投資性房地產的處置
3.1 處置的方式
- 出售:直接轉讓所有權;
- 轉讓股權:通過轉讓持有房地產的項目公司股權間接處置;
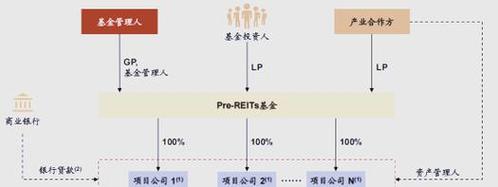
- 資產證券化:通過REITs等工具實現退出;
- 以房抵債:用于清償債務;
- 政府征收或回購:因城市規(guī)劃等原因。
3.2 處置的動因
- 實現資本增值:在市場高位出售;
- 優(yōu)化資產組合:剝離低效資產,聚焦核心業(yè)務;
- 緩解資金壓力:回籠資金用于其他投資或償債;
- 規(guī)避市場風險:預期市場下行時提前退出。
3.3 處置的會計處理
- 成本模式:處置收入與賬面價值及相關稅費的差額計入當期損益;
- 公允價值模式:處置收入與賬面價值的差額計入當期損益,原計入其他綜合收益的公允價值變動累計額轉入當期損益。
3.4 處置的稅務考量
- 增值稅:按銷售不動產繳納;
- 土地增值稅:增值額超過扣除項目金額的,需繳納;
- 企業(yè)所得稅:處置所得計入應納稅所得額;
- 印花稅:產權轉移書據需貼花。
四、轉換與處置的市場影響與策略
4.1 對房地產市場的影響
- 供給端:大規(guī)模處置可能增加市場供應,影響價格;
- 需求端:轉換可能改變物業(yè)用途,影響區(qū)域供需結構;
- 投資信心:頻繁轉換與處置可能影響市場預期。
4.2 投資者策略
- 周期判斷:在市場上行期持有或轉換,在下行期處置;
- 稅務籌劃:合理利用稅收政策,降低處置成本;
- 工具選擇:通過REITs、私募基金等實現靈活退出;
- 風險管理:分散投資,避免過度集中。
4.3 企業(yè)實踐建議
- 建立動態(tài)評估機制:定期評估持有、轉換或處置的可行性;
- 完善內部控制:確保轉換與處置流程合規(guī);
- 加強信息披露:提升透明度,增強投資者信任。
五、案例分析
案例一:某地產企業(yè)將出租物業(yè)轉為自用
- 背景:原出租寫字樓租金下滑,企業(yè)決定自用;
- 處理:采用公允價值模式,轉換日公允價值高于賬面價值,差額計入其他綜合收益;
- 影響:優(yōu)化資產結構,提升辦公效率,但未立即產生現金流。
案例二:某基金通過REITs處置投資性房地產
- 背景:基金持有多處商業(yè)地產,希望退出;
- 處理:將資產打包發(fā)行REITs,實現公開市場退出;
- 影響:回籠資金,提升流動性,投資者獲得分紅與資本增值。
六、結論與展望
投資性房地產的轉換與處置是房地產投資管理的重要組成部分。合理的轉換與處置策略不僅能實現資產增值,還能優(yōu)化資源配置、降低風險。隨著REITs市場發(fā)展、稅收政策完善以及數字化工具的應用,投資性房地產的轉換與處置將更加靈活、高效。投資者應結合市場周期、自身戰(zhàn)略和稅務安排,科學決策,以實現投資目標。
參考文獻
[1] 企業(yè)會計準則第3號——投資性房地產
[2] 財政部. 企業(yè)會計準則解釋
[3] 中國證監(jiān)會. REITs試點指引
[4] 張某某. 房地產投資與資產管理[M]. 北京: 中國經濟出版社, 2022.
[5] 李某某. 投資性房地產會計與稅務處理研究[J]. 財務與會計, 2023(5): 45-48.
如若轉載,請注明出處:http://www.dadiseo.com/product/49.html
更新時間:2026-10-22 00:23:00